Récapitulatif des principaux indicateurs économiques pour
l’année 2017 et le premier semestre 2018.
La croissance, très dynamique, repose sur des
fondamentaux macroéconomiques solides.
Après avoir enregistré un rythme annuel moyen de 6, 3 %
entre 2014 et 2016, la croissance de l’économie philippine a atteint 6, 7 % en
2017.
La croissance devrait se stabiliser à un taux proche de 7 % d’ici 2020 selon les prévisions du FMI. Les principaux facteurs de croissance sont la forte demande intérieure, l’augmentation des investissements et la stabilité de croissance du secteur des services.
La croissance devrait se stabiliser à un taux proche de 7 % d’ici 2020 selon les prévisions du FMI. Les principaux facteurs de croissance sont la forte demande intérieure, l’augmentation des investissements et la stabilité de croissance du secteur des services.
La consommation des ménages, en progression de 5, 7 % en
2017, en léger repli après + 7, 1 % en 2016 et + 6, 3 % en 2015, représente 69
% du PIB.
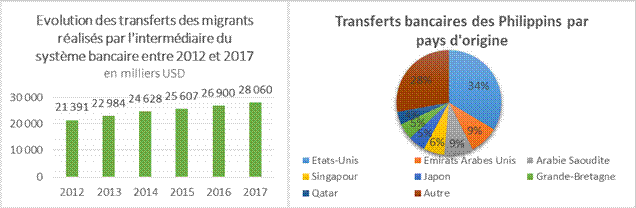
Cette consommation est largement alimentée par les transferts financiers des Philippins expatriés (OFW), qui ont représenté plus de 9, 8 % du PIB national en 2017, soit 31, 3 milliards de dollars US.
Cette consommation est largement alimentée par les transferts financiers des Philippins expatriés (OFW), qui ont représenté plus de 9, 8 % du PIB national en 2017, soit 31, 3 milliards de dollars US.
La croissance annuelle moyenne des transferts financiers
des OFW (Philippins travaillant à l’étranger), a atteint 6, 1 % sur la période
2012 / 2017, avec une part dans la richesse nationale stable, autour de 10 %.
Ces transferts se sont trouvés résilients à la
conjoncture internationale en raison de leurs origines géographiques
diversifiées et des emplois occupés par les Philippins dans des secteurs
d’activité très variés.
Selon la Banque Centrale des Philippines, la répartition
des transferts par origine géographique était la suivante :
États-Unis 34 %, pays du golfe 27 %, Asie Pacifique 19 %,
Union Européenne 12 %, autres 8 %.

Le taux d’investissement, traditionnellement faible,
poursuit sont augmentation avec une hausse de 9, 4 % de la formation brute de
capital fixe (BFCB) en 2017.
Ceci, malgré un ralentissement par rapport à 2016 et 2015 (respectivement + 24, 3 % et + 18, 6 %).
Ceci, malgré un ralentissement par rapport à 2016 et 2015 (respectivement + 24, 3 % et + 18, 6 %).
La BFCB a représenté 28, 7 % du PIB philippin en 2017.
Les dépenses du Gouvernement en infrastructures ont
augmenté de 15, 4 % en 2017, pour un montant de 11 milliards de dollars
américains, représentant 5,6 % du PIB, en forte progression par rapport au 1, 8
% de 2011.
Pour 2018 le Gouvernement a alloué 21 milliards de dollars pour les investissements en infrastructures, soit 6,3 % du PIB.
Pour 2018 le Gouvernement a alloué 21 milliards de dollars pour les investissements en infrastructures, soit 6,3 % du PIB.
75 projets prioritaires, représentant un montant
d’investissement de 170 milliards de dollars jusqu’en 2022, ont été
sélectionnés.
Selon le Ministère du Plan, en avril 2018, 23 des 75 projets auraient déjà reçu toutes les autorisations nécessaires à leur démarrage.
Selon le Ministère du Plan, en avril 2018, 23 des 75 projets auraient déjà reçu toutes les autorisations nécessaires à leur démarrage.
L’objectif du Président R. Duterte est
d’augmenter la part des investissements publics à 7, 4 % du PIB à
l’horizon 2022.
Jusqu’à lors, l’insuffisance des investissements publics dans les infrastructures, en particulier dans le domaine des transports, résultait, pour partie, des faibles capacités de l’administration à exécuter les dépenses.
Jusqu’à lors, l’insuffisance des investissements publics dans les infrastructures, en particulier dans le domaine des transports, résultait, pour partie, des faibles capacités de l’administration à exécuter les dépenses.
Les comptes extérieurs sont légèrement déficitaires et le
risque d’endettement est considéré comme faible.
En 2017, la balance courante a enregistré un déficit de 0,
8 % du PIB (2, 52 milliards de USD), en chute depuis 2014. (- 0, 4 % en 2016, +
2, 5 % en 2015 et + 3, 8 % en 2014).
Pour 2018, la prévision de la BSP (la Banque Centrale)
d’une balance courante pour un moindre déficit de – 0,2 % (moins 700 millions
de USD) pourrait ne pas être atteinte, au vu des résultats du premier trimestre
des exportations de biens. Diminution de 6 % des exportations et augmentation
de 6, 8 % des importations.

En 2017, les exportations philippines ont augmenté de 9,
5 % atteignant 62, 9 milliards de USD contre 57, 4 Milliards en 2016.
Les importations ont atteint 92, 7 milliards (USD), en
augmentation de 10, 2 %. Le déficit commercial a ainsi continué d’augmenter
pour atteindre près de 30 milliards (USD), soit plus de 8, 4 % du PIB du pays.
Ces évolutions traduisent une reprise de la demande mondiale adressée aux Philippines, dans un contexte de forte croissance de l’économie nationale.
Ces évolutions traduisent une reprise de la demande mondiale adressée aux Philippines, dans un contexte de forte croissance de l’économie nationale.
La Chine restait, en 2017, le premier partenaire
économique des Philippines, premier client et premier fournisseur. Au plan
régional, les pays de l’ASEAN ont représenté 50 % du déficit commercial du
pays.

La très forte spécialisation sectorielle du commerce
extérieur sur les produits de l’électronique constitue une vulnérabilité qui
s’ajoute à la dépendance commerciale régionale.
En 2017, les ventes de produits et composants
électroniques ont représenté 52 % du total des exportations à 32, 7 milliards
de USD et les importations de produits électroniques ont représenté 25 % du
total des achats, atteignant 23, 3 milliards de USD.
L’excédent des activités de service a augmenté de 35 % en
2017, passant de 7 à 9, 5 milliards de USD. Les exportations de services ont
atteint 35, 6 milliards de USD en progression de 14 % par rapport à l’année
2016. Cette croissance a été tirée par le dynamisme des services externalisés
(BPO pour Business Process Outsourcing), secteur où les Philippines ont acquis
depuis une décennie des compétences reconnues par les grands groupes
multinationaux.
Dans ces activité aisément délocalisables, l’enjeu pour
les Philippines est de conserver ses avantages comparatifs par une montée en
gamme des services, ceci en développant les qualifications de sa main d’œuvre.
S’agissant du compte financier, les Philippines
enregistrent une entrée nette de capitaux de 3, 8 milliards de dollars US au
quatrième trimestre de 2014, après une sortie nette le trimestre précédent de
2, 5 milliards, portant ainsi le solde des entrées de capitaux à 1, 6 milliards
à la fin de l’année 2017. Les flux nets d’investissements directs étrangers
(IDE) restent peu important à3, 2 % du PIB, malgré une forte hausse en 2016 (+
40, 7 %) et 2017 (+ 21 %).
Les flux nets d’IDE ont atteint 10, 1 milliards (USD) en
2017, ce qui constitue un record absolu. Cette hausse a été essentiellement
portée par les investissements dans le
secteur manufacturier, investissements qui s’établissent à 1, 15 milliards (USD),
soit une hausse de 244 %.
L’industrie pétrolière, ainsi que les secteurs de l’immobilier, de la construction et de la distribution, ont été les autres grands bénéficiaires de ces flux.
Les investissements de portefeuille enregistrent des sorties nettes de 3, 9 milliards USD (+163 % en g.a.), principalement en raison de l’effet conjugué du fort rapatriement des positions des investisseurs étrangers au premier trimestre 2017 (2, 6 milliards de USD et du rapatriement des placements sur les titres de créances publiques.
Les autres flux financiers s’établissent à – 2, 1 milliards USD, (-55 % en g.a.).

Faiblement endetté, le pays dispose de marges de
manœuvres en matière de relance budgétaire.
Le Gouvernement a retenu un objectif d’augmentation du
déficit budgétaire à 3 % du PIB jusqu’en 2022 (contre moins de 2 % sous la
précédente administration, en raison de la faible exécution budgétaire), par un
accroissement indispensable des dépenses publiques, essentiellement dans les
infrastructures et les services sociaux.
Lutte contre la pauvreté, éducation primaire et santé.
Lutte contre la pauvreté, éducation primaire et santé.
Malgré une augmentation de 11 % des dépenses publiques,
le déficit budgétaire a été inférieur en 2017 à l’objectif de 3 %, en
atteignant 2, 2 % du PIB.
Ceci s’explique par une augmentation plus importante des recettes du Gouvernement (+ 13 %) et le décaissement partiel des fonds publics (près de 3 % du budget de l’année 2017 n’a pas été dépensé), pourtant en amélioration par rapport aux années précédentes (3, 6 % en 2016 et 12, 8 % en 2015).

Ceci s’explique par une augmentation plus importante des recettes du Gouvernement (+ 13 %) et le décaissement partiel des fonds publics (près de 3 % du budget de l’année 2017 n’a pas été dépensé), pourtant en amélioration par rapport aux années précédentes (3, 6 % en 2016 et 12, 8 % en 2015).
Le premier volet de la réforme fiscale Comprehensive Tax
Reform Program (CTRP), initiée par le Gouvernement en 2016, est entré en
vigueur le 1er janvier 2018.
Ce volet, intitulé Tax Reform for Acceleration and Inclusion (TRAIN), a réduit l’impôt sur le revenu des particuliers et augmenté les taxes sur les carburants, l’alcool et les boissons sucrées, les voitures et le tabac.
Ce volet, intitulé Tax Reform for Acceleration and Inclusion (TRAIN), a réduit l’impôt sur le revenu des particuliers et augmenté les taxes sur les carburants, l’alcool et les boissons sucrées, les voitures et le tabac.
Cette réforme devrait permettre d’augmenter les recettes
fiscales de 15, 2 % du PIB en 2017, à 17, 7 % du PIB en 2022.
Le deuxième volet, qui est actuellement en discussion à
la Chambre des Représentants, vise à réduire le taux d’imposition des société
(de 30 à 25 %), tout en modernisant les dispositifs d’incitations fiscales à
l’investissement et en supprimant les exonérations et privilèges fiscaux
excessifs. Une fois appliquée dans son ensemble, la réforme doit permettre de
générer 2, 6 milliards USD de recettes supplémentaires.

Le risque souverain est
atténué par la composition majoritaire de la dette publique en devise nationale
(68 %) et par le profil de son échéancier. 80 % de la dette à maturité de moyen
et long termes.
L’endettement extérieur est
peu élevé et devrait poursuivre sa baisse : le ratio dette extérieure /
PIB était de 23, 3 % en 2017, contre 24, 5 % en 2016.
Sur la période 2007 à 2017, ce ratio a diminué de manière continue, passant de 44, 5 % à 23, 3 %, grâce à des politiques publiques conservatrices, au développement d’un secteur financier national capitalisé et bien géré, ceci dans un contexte de résultats économiques favorables caractérisé par une forte croissance, une balance courante en excédent jusqu’à fin 2015 et une monnaie nationale stable, également jusqu’à fin 2015.
Selon la BSP, à la fin2017, la dette extérieure était libellée, pour plus des trois-quarts en dollars américains (77, 5 %), en yen (13, 8 %), en peso philippin (5, 9 %), en euro (1, 5 %) et en autres devises (1, 3 %).

Avec un taux d’inflation de 4, 5 % fin avril 2018, la
Banque Centrale mène une politique de resserrement progressive des taux, en
lien avec le cycle financier mondial.
Le peso évolue dans un système de change flottant, sans bande de fluctuation.
Le déficit courant récent exerce une pression sur le peso philippin qui s’est déprécoé de 46, 7 PHP / USD en août 2016, à 50, 4 PHP / USD à fin décembre 2017 et ce, malgré les interventions de la Banque Centrale pour tempérer les fluctuations excessives. Le peso s’est déprécié de 2 % en 2017.
L’inflation a atteint 3, 2 % sur l’année 2017, en
augmentation par rapport à 2016, (1, 8 %). Néanmoins, cette inflation est
restée dans la fourchette cible de la BSP qui se situait entre 2 et 4 % pour
2017.
En 2018, l’inflation a poursuivi sa hausse en atteignant
4, 5 % à fin avril, son plus haut niveau en cinq ans. Cette hausse résulte
principalement de l’augmentation des taxes au premier janvier 2018 dans le
cadre de la réforme fiscale.
La forte augmentation des cours mondiaux du pétrole depuis le début de l’année 2018 est également un facteur inflationniste.
Après un taux inchangé de 3 % depuis fin 2014, la BSP a
annoncé une hausse de 25 pdb (point de base) de son principal taux directeur en
mai 2018, le portant à 3, 25 %. Dans son communiqué, l’autorité indique qu’il
se peut que le niveau de l’inflation s’établisse en 2018 au-dessus de sa
fourchette cible (2 à 4 %), tout en rappelant qu’elle anticipe un retour dans
la fourchette en 2019.
Elle indique enfin se tenir prête à prendre d’avantage de mesures, afin d’assurer ses objectifs de stabilité des prix et de stabilité financière.
Elle indique enfin se tenir prête à prendre d’avantage de mesures, afin d’assurer ses objectifs de stabilité des prix et de stabilité financière.
Cette hausse du taux directeur permet d’atténuer les
risques de surchauffe de l’économie, identifiés par certains analystes et qui
sont liés à la politique d’expansion monétaire, à la réforme fiscale et à la
hausse des prix mondiaux de certaines matières premières, dont les
hydrocarbures.
La propagation de l’inflation par la dépréciation du peso (« pass through ») est considérée comme limitée selon les études de la BSP.
La propagation de l’inflation par la dépréciation du peso (« pass through ») est considérée comme limitée selon les études de la BSP.
En effet, le niveau élevé de ses réserves devraient
permettre à la BSP de faire face à une crise de Change. Les réserves
internationales de la BSP s’élevaient à 81, 5 milliards USD à fin décembre
2017, soit l’équivalent de huit mois (8) d’importations de biens et services.
La faible proportion de la dette extérieure à court terme
(19, 5 % du total de la dette, préserve les Philippines d’une potentielle crise
de change.
À fin août 2018, l’inflation sur un an atteignait 6, 4 %
contre 3, 3 %à fin décembre 2017. La forte progression de l'inflation depuis le
début de l’année résulte de plusieurs facteurs : l’augmentation de
certaines taxes au 1er janvier 2018, la dépréciation du peso et l’augmantation
des cours mondiaux du pétrole.
Pour l’ensemble de l’année, la prévision d’inflation
annuelle moyenne est de 4, 1 %.
Néanmoins, cette prévision demeure susceptible s’une révision à la hausse.
Selon le FMI, l’inflation devrait rester proche de 4 % en 2019 et 2020.
Attention que l’inflation enregistrée pour la seule région métropole de Manille est supérieure à la hausse des prix au niveau national. Elle a atteint 7 % à fin août 2018. La hausse des prix concerne principalement les biens de consommation, tels que les produits d’alimentation (+8, 6 %) et les transports (+ 10, 2 %).

Rendez-vous sur la page livres pour en savoir plus.


“101 façons de Générer des Revenus aux Philippines, pour y vivre’’ est maintenant disponible.

Néanmoins, cette prévision demeure susceptible s’une révision à la hausse.
Selon le FMI, l’inflation devrait rester proche de 4 % en 2019 et 2020.
Attention que l’inflation enregistrée pour la seule région métropole de Manille est supérieure à la hausse des prix au niveau national. Elle a atteint 7 % à fin août 2018. La hausse des prix concerne principalement les biens de consommation, tels que les produits d’alimentation (+8, 6 %) et les transports (+ 10, 2 %).
À tous et à toutes je souhaite une excellente journée.
Expériences, avis, critiques et commentaires, comme d'habitude sont les bienvenus.
ME CONTACTER POUR
COMMANDER MES LIVRES,
VAN AÉROPORT et TRANSPORT SUR LUZON,
LOCATION MAISON / CONDOMINIUM À TERNATE,
TERRAINS À VENDRE,
CIRCUITS TOURISTIQUES SUR MESURE,
PÊCHE / PÊCHE PROMENADE EN MER,
ÉTUDES ET PRÉ-ÉTUDES DE MARCHÉ,
CRÉATION DE SOCIÉTÉ / JOINT-VENTURE / PARTNERSHIP,
ENQUÊTE, CONTRÔLE ET SURVEILLANCE,
STAGE D’ADAPTATION À L’EXPATRIATION EN IMMERSION, (NEW)
ME POSER DES QUESTIONS EN RAPPORT AVEC LES PHILIPPINES.
UN SEUL MAIL : asiatribart@gmail.comME POSER DES QUESTIONS EN RAPPORT AVEC LES PHILIPPINES.
Retrouvez-moi sur :
Les articles de ce blog sont © Copyright protected. Leur reproduction, mise en réseau public ou privé, sous quelque forme sont interdites sans l'accord préalable de l'auteur.
Prendre sa retraite aux Philippines,
Pourquoi ?
7107 îles, plus de 36.000 kilomètres de côtes,
des milliers de plages de sable blanc, le soleil toute l’année ;
des montagnes qui culminent à près de 3.000 mètres,
des milliers de plages de sable blanc, le soleil toute l’année ;
des montagnes qui culminent à près de 3.000 mètres,
la jungle, les forêts, des paysages grandioses.
Une population chaleureuse et accueillante, des tribus colorées.
Un excellent service de santé à un prix abordable. Le coût de la vie,
un des plus bas au monde ; de nombreux avantages offerts aux retraités,pas d’impôts ni de taxes.
un des plus bas au monde ; de nombreux avantages offerts aux retraités,pas d’impôts ni de taxes.
Rendez-vous sur la page livres pour en savoir plus.

“Épouser une Femme Philippine”,
sous titré,
Chercher Trouver et Marier une Pinay,
S’adresse à tous les hommes occidentaux qui souhaitent trouver aux pays des 7.107 îles celle qui deviendra la compagne de leur vie.
Un livre complet qui aborde tous les sujets sans tabous.
Plus d’information sur la page ‘’livres’’

Mon petit livre
“101 façons de Générer des Revenus aux Philippines, pour y vivre’’ est maintenant disponible.
Vous trouverez plus d’information sur la page ‘’Livres’’

EST-ELLE réelle ?
Est-elle celle qu’elle
Prétend être ?
Est-elle celle qu’elle
Prétend être ?
Enquêtes et Investigations
Aux Philippines
Aux Philippines


